今回は第三事業部、資産運用の話です。
私は現在、NISAで「eMAXIS Slim 全世界株式(オール・カントリー)」を積み立てています。以下、オルカンと呼びます。世界経済は、短期的には成長と停滞を繰り返しながらも、長い目で見れば成長していく。その成長に、自分も少し参加したいと考えているからです。
ただ、世界の成長を期待するなら、S&P500という選択肢もあります。なぜ私はオルカンを選んだのか。今回は、商品の優劣よりも、自分が何を考えて選んだのかを書いておきます。
世界経済の成長に参加したい
景気の良い時期もあれば、停滞する時期もあります。目の前のニュースだけを見ていると、この先どうなるのか分からなくなることもあると思います。
それでも私は、長い時間をかけて、世界全体の経済は成長していくと考えています。その途中には、順調に進まない期間もあるでしょう。毎年同じように増えていく、という意味ではありません。
オルカンを積み立てるのは、そうした長い時間の中で、世界の企業が生み出す成長を資産形成に取り込みたいからです。
もちろん、経済が成長すれば、必ず自分の投資も儲かるわけではありません。株価には将来への期待も織り込まれますし、買ったときの価格や為替によっても結果は変わります。世界の成長は、私が投資するうえでの期待であって、利益の保証ではありません。
本を読んで自分に合う投資を考えた
この考えに至るまでに、投資についていろいろな本を読みました。アメリカの著者が書いた本も、その中に含まれています。
読んでいくうちに、S&P500や全世界株式のように、幅広い企業に投資する方法に納得するようになりました。私には、効率よく資産形成に取り組める方法だと思えたのです。
狙っているのは、短期間で資産を何倍にもするような爆発的な利益ではありません。時間をかけて、資産が育つ可能性に期待したい。そのほうが、自分の性格に合っています。
ギャンブルに近い感覚で大きな勝負をするのは、自分には難しいと思います。大きな利益を狙えるとしても、そのやり方に自分がついていけるかは、別の話です。
以前書いた『サイコロジー・オブ・マネー』の記事でも、自分がどんな投資をするのかを明確にする大切さに触れました。オルカンを選んだ理由にも、その考え方がつながっています。
S&P500より少し広く分散したい
では、なぜS&P500ではなく、オルカンなのか。いちばんの理由は、少しでも広く分散したほうが、自分としては安心できるからです。
アメリカには、世界で事業を展開する会社がたくさんあります。そうした企業の成長に期待するS&P500も、十分に納得できる選択肢だと思っています。
ただ、いい会社はアメリカだけにあるわけではありません。日本にも、ヨーロッパにも、ほかの地域にもあります。世界経済の潮流が、この先少しずつ変わる可能性もあると思いました。
どの国が次に伸びるかを、自分が正確に当てられるとは思っていません。だから、投資先をアメリカの企業だけに絞らず、ほかの国の企業も含めて持っておきたい。これが、私の選んだ理由です。
アメリカ株がほかの国の株式より強い時期には、オルカンのリターンがS&P500を下回ることもあります。それでも、投資先を広げることに自分は納得しています。どちらが将来高いリターンになるかは、今の時点では分かりません。
なお、オルカンは国ごとに同じ割合で投資する商品ではなく、アメリカ株も含まれています。アメリカへの投資をやめるという話ではなく、その外にも投資先を持つ、という選択です。
分散しても株式のリスクは残る
ここで書いている「安心」は、損をしないという意味ではありません。自分が投資先の選び方に納得できる、という意味です。
オルカンは世界に分散していても、投資の中心は株式です。世界の株価が一緒に下がる局面では大きく値下がりすることがありますし、為替の影響も受けます。分散しても、元本割れを防げるわけではありません。
NISAは運用益が非課税になる制度で、損失を防ぐ仕組みではありません。制度のメリットと、投資先が持つリスクは、分けて考える必要があります。
学資保険の130万円もオルカンに投資した
2026年には、毎月の積立とは別に、学資保険を解約して受け取った130万円を、NISAの成長投資枠でオルカンに投資しました。
その学資保険は、保険料の払込額が約130万円で、満期は7年後、受取額は150万円という内容でした。そのまま満期を待つ方法もありましたが、私は解約して投資に回すことにしました。
ただし、教育資金をすべて株式にしたわけではありません。別に現金も持っているため、教育資金の一部をリスク資産に置く、という判断です。現金があるからといって、投資した130万円の値下がりリスクがなくなるわけではありません。
これは私の資金の持ち方を踏まえた判断です。学資保険を解約して投資するのが、誰にとってもよいとは思っていません。教育資金は使う時期がある程度決まっているので、必要なときに相場が下がっている可能性も考えておく必要があります。
2026年8月8日時点のオルカン
手元の記録では、この日の評価額は4,207,914円、評価損益は+769,982円でした。画面に表示された評価損益率は+22.39%です。これらはすべてオルカンの数字です。
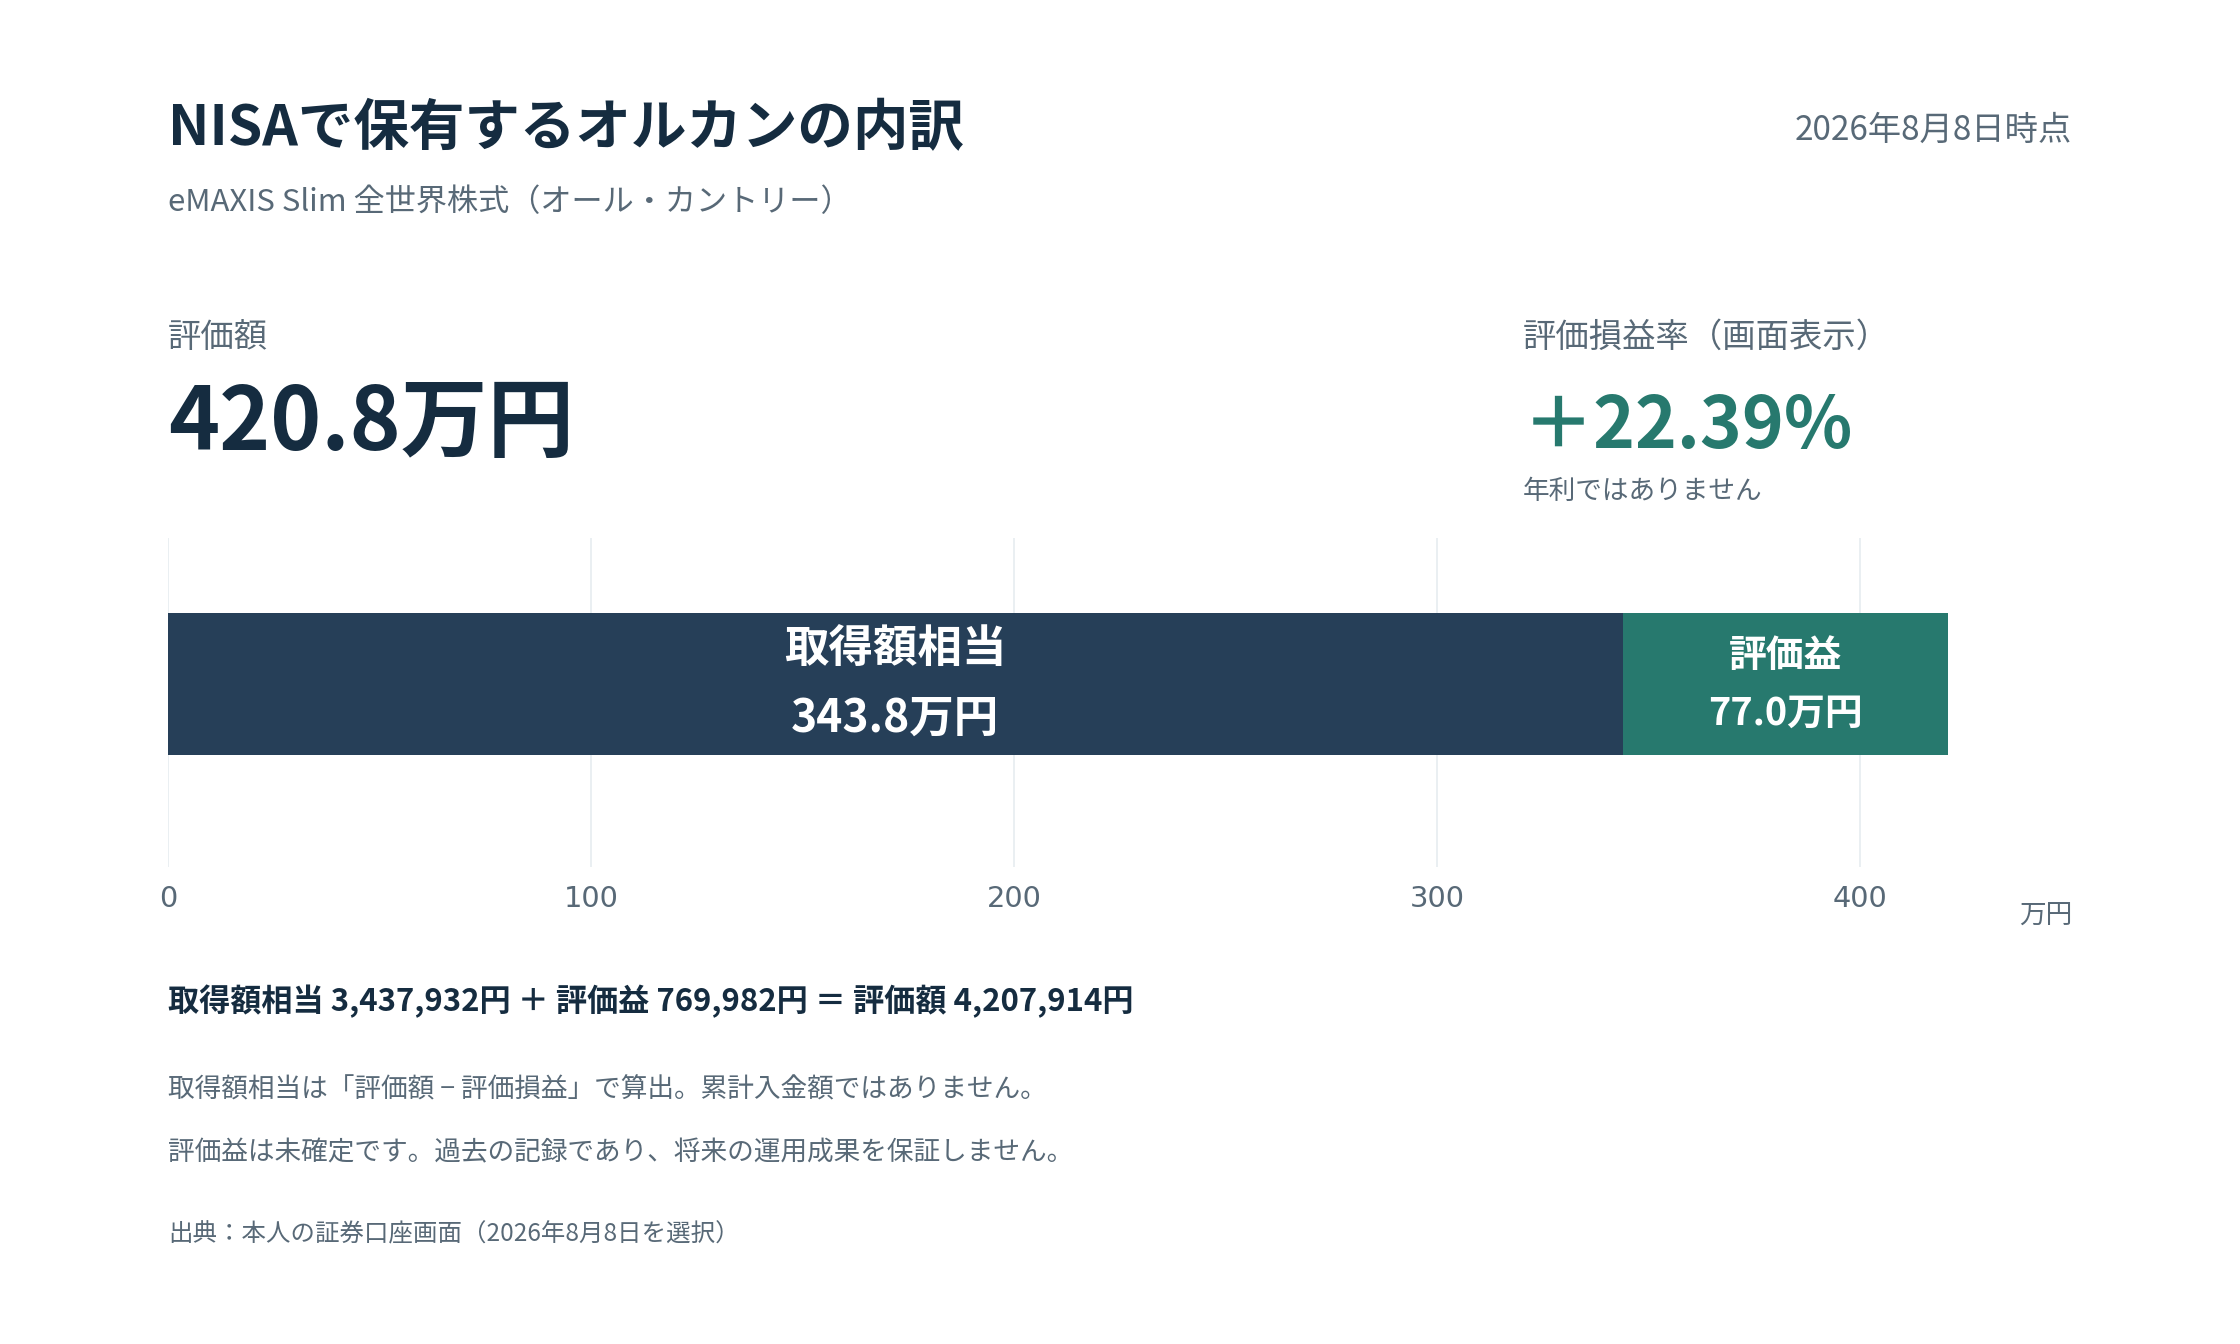
図の「取得額相当」は、評価額から評価損益を差し引いた3,437,932円です。これまでの累計入金額を示すものではありません。22.39%もこの時点の評価損益率で、年利ではありません。
2026年は学資保険から130万円を追加投資しています。残高の増加を見るときには、追加投資と運用による増減を分ける必要があります。図の評価益は未確定で、将来の成果を保証する数字ではありません。
自分株式会社の資産形成として
以前、企業型DCを16年間続けた結果を書きました。今回は、NISAでオルカンを選んだ理由と、その実践の記録です。
世界の成長に期待しながら、投資先を少し広く持っておく。大きな勝負をするのが難しい自分にとっては、そういう考え方のほうが無理がありません。
S&P500を選ぶ人にも、その人なりの理由があると思います。私は、アメリカ以外にもいい会社があり、世界経済の流れも変わり得ると考えて、オルカンを選びました。
今の自分が納得できる方法で、資産形成を続けていきたい。そのための選択が、NISAでのオルカン積立です。 ※本記事は個人の考えと実践の記録であり、特定の金融商品や運用方法を推奨するものではありません。投資には元本割れのリスクがあります。商品内容やリスクは最新の目論見書等で確認し、ご自身の状況に合わせて判断してください。
コメント