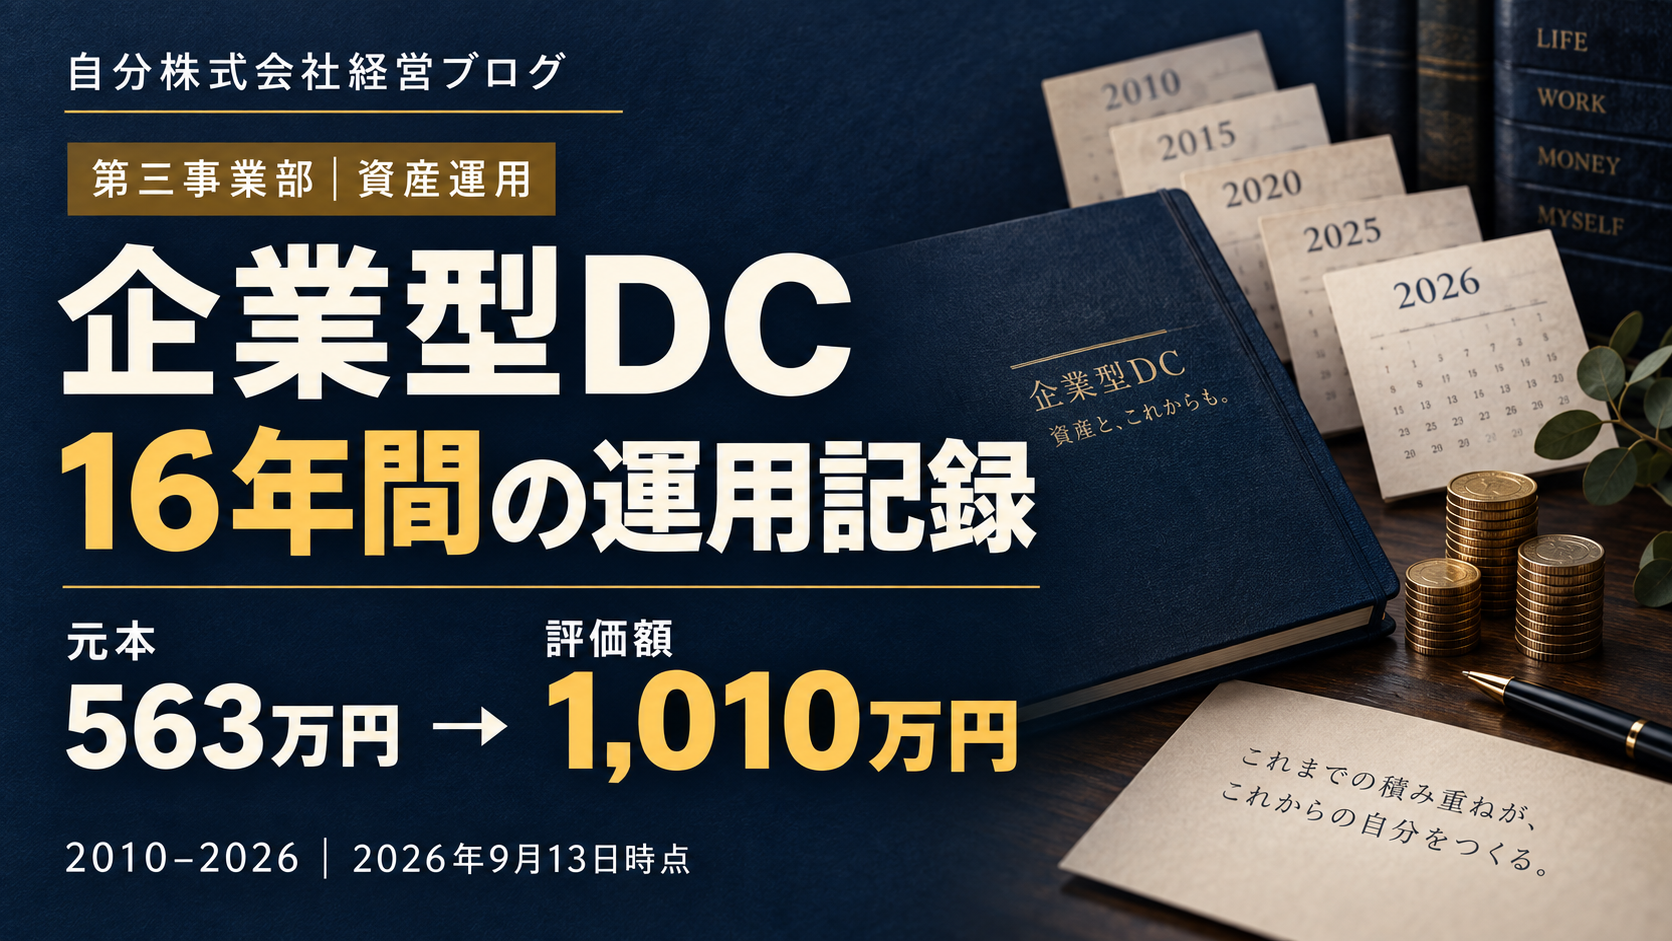
今回は第三事業部、資産運用の話です。
私の金融資産の半分近くを占めているのが、企業型確定拠出年金(DC)です。会社で加入が始まったのが2010年なので、16年が経ちました。
結果から出します。
目次
- 16年後の結果を先に公開します
- 2010年、スタートは「当時としては」積極的だった
- 当時のGPIFは、国内債券60%だった
- 2018年、中間地点の記録
- 現在の配分と、商品別の成績
- 同世代の知人と、なぜ差がついたのか
- 教訓① 1日でも早くリスク資産に入れる
- 教訓② 入金力を高める
- 賞与拠出は「我慢」が要る
- 制度が追い風になっている
- 妻の「下がったらどうしよう」について
- 娘へ
16年後の結果を先に公開します
2026年9月13日時点の数字です。
残高・時価評価額 :10,109,003円
運用金額(元本) : 5,635,534円
─────────────────────
評価損益     :+4,473,469円

運用利回り(初回入金来):7.88%
運用利回り(直近1年) :16.47%
元本563万円に対して、447万円の含み益。 元本の約1.8倍になっています。
自分で言うのもなんですが、16年間ほぼ何もしていません。毎月自動的に引き落とされ、配分を数回見直しただけです。
2010年、スタートは「当時としては」積極的だった
加入したのは2010年。当時の元本は450,000円、月額掛金は10,000円からのスタートでした。
加入の少し前に、投資信託の勉強を始めていました。カン・チュンド氏の書籍で紹介されていたGPIF(年金積立金管理運用独立行政法人)の分散を参考に、30代の私はこう配分しました。
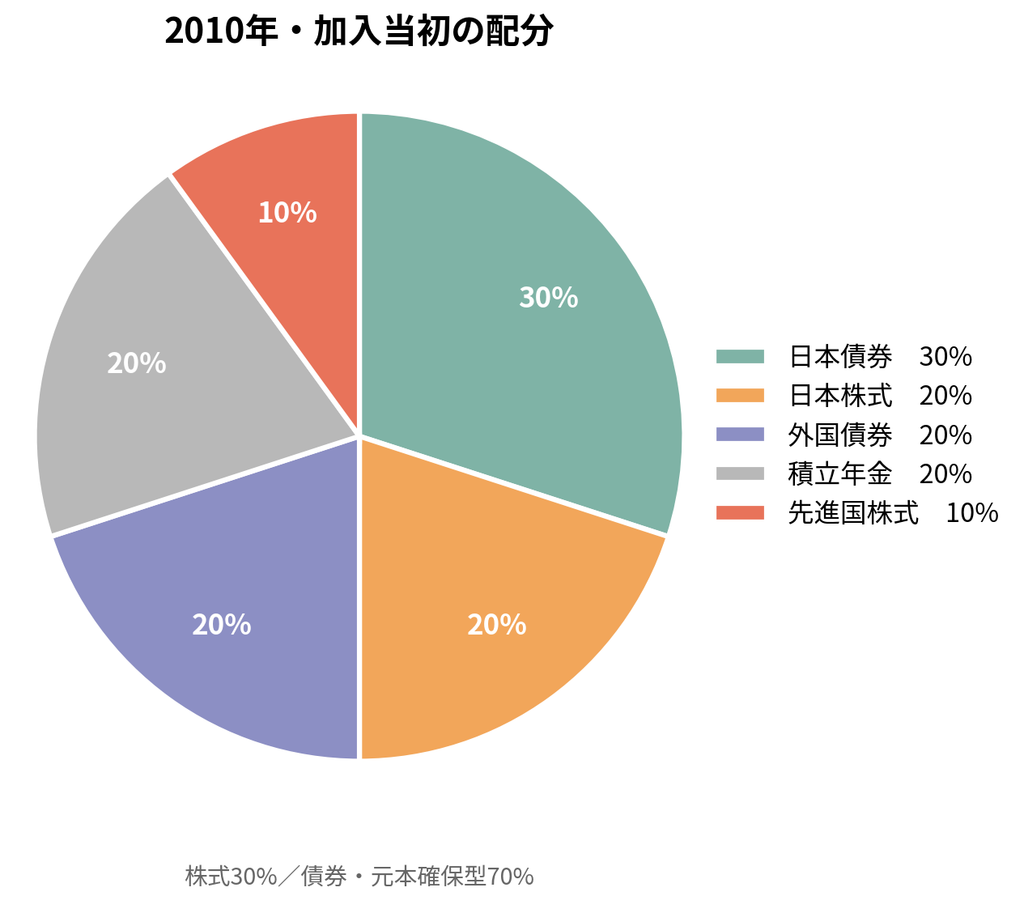
先進国株式  10%
日本株式   20%
外国債券   20%
日本債券   30%
積立年金   20%
株式30%、債券・元本確保型70%。
今の感覚で見れば、だいぶ保守的に映ると思います。当時の期待利回りも、おそらく5%には届いていなかったはずです。
ただ、記事を書くにあたって調べ直して、認識が変わりました。
当時のGPIFは、国内債券60%だった
参考にしたGPIFの配分が、今とはまったく違っていたのです。
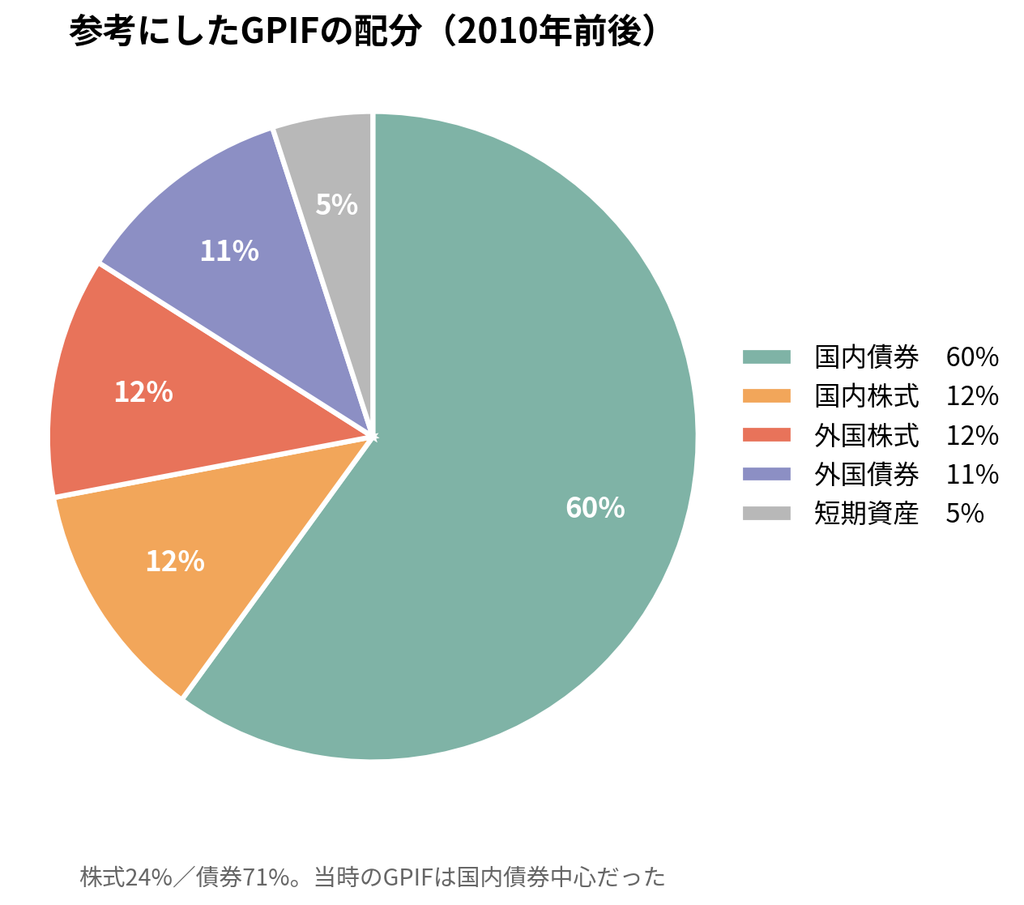
国内債券  60%
国内株式  12%
外国株式  12%
外国債券  11%
短期資産   5%
株式は合計24%。 GPIFが4資産均等(国内債券・外国債券・国内株式・外国株式を25%ずつ)になったのは2020年4月からで、それ以前は長く国内債券中心の運用でした。
つまり私の株式30%という配分は、当時のGPIFよりも株式に寄せていたことになります。保守的だったのではなく、当時の基準では十分に積極的だったのです。
では、何が問題だったのか。
配分そのものではなく、常識のほうが変わったことに気づくのが遅れた点です。
GPIFは2014年に国内債券を35%へ引き下げ、2020年には25%まで下げました。世の中の「標準」が動いていく中で、私の配分は加入当初のまま止まっていました。正解が変わったのに、答案を書き換えるのが遅れた。それが実態です。
2018年、中間地点の記録
配分をいつ変えたのか、正確には覚えていません。ただ、自宅に2018年の通知が残っていました。
2018年9月時点
年金資産評価額:2,474,002円
このときの内訳を見ると、まだGIC(元本確保型)や日本債券インデックスが大きな割合を占めています。本格的に株式へ寄せたのは、この後ということになります。
引き出しができる60歳まで、当時はまだ20年近くありました。20年使わないお金を、債券で持つ意味があるのか。 そう考えるようになり、少しずつ勉強しながら配分を変えていきました。
現在の配分と、商品別の成績
2026年9月現在の配分はこうなっています。
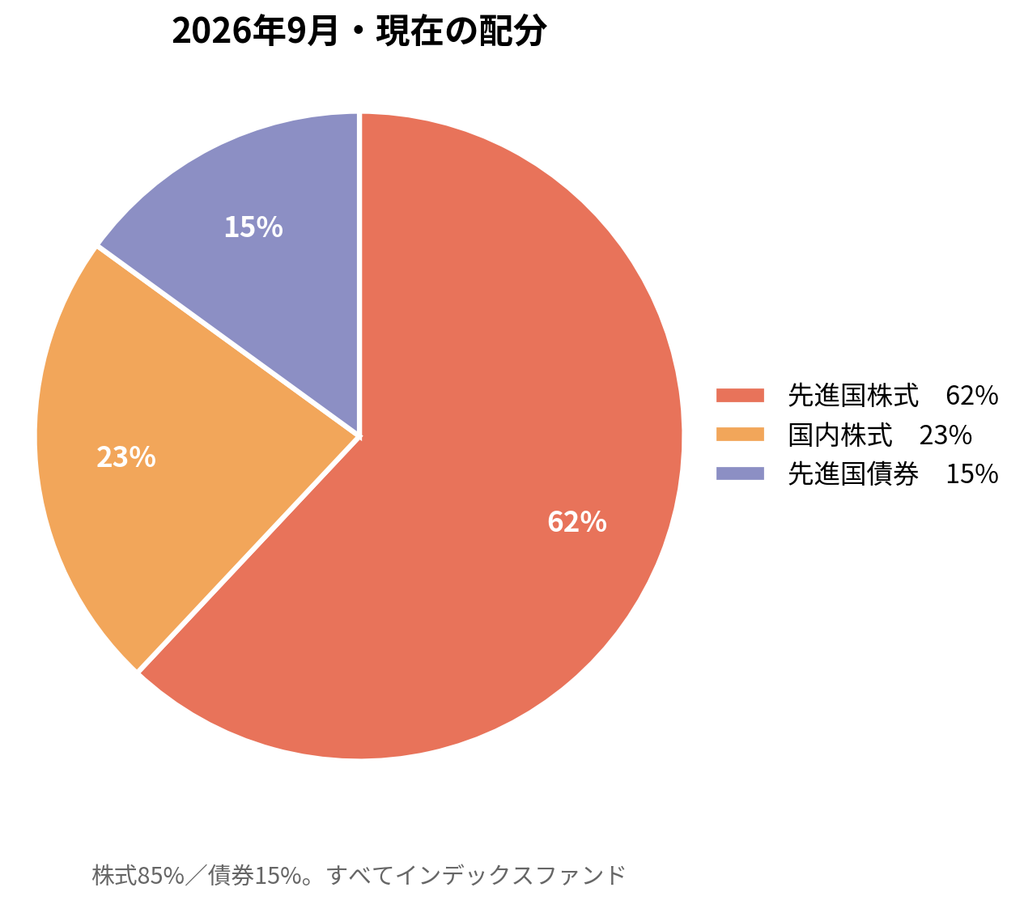
先進国株式  62%
国内株式   23%
先進国債券  15%
すべてパッシブ(インデックス)ファンドです。株式が85%。2010年の30%から、大きく変わりました。
商品別の評価損益も見てみます。
| 資産クラス | 割合 | 時価評価額 | 評価損益 |
|---|---|---|---|
| 先進国株式 | 62% | 6,259,864円 | +2,049,743円(+48.6%) |
| 国内株式 | 23% | 2,311,394円 | +1,414,951円(+157.8%) |
| 先進国債券 | 15% | 1,514,159円 | +430,736円(+39.7%) |
国内株式が+157.8%。 16年近く保有し続けた結果です。日本株は「上がらない」と長く言われてきましたが、持ち続けた人にはこうなりました。
もちろん、現在の株高と円安という追い風があります。期待リターン7.3%に対して、初回入金来の利回りが7.88%、直近1年は16.47%。明らかに出来すぎです。 この数字がずっと続くとは思っていません。
同世代の知人と、なぜ差がついたのか
今年の7月、同世代の知人とDCの話になりました。年齢も加入年数も、給与水準もおおよそ同じです。
彼の時価評価額は、800万円ほどでした。
同じ条件なのに、差がついている。この差はどこから来たのか。 話を聞いて、理由は2つに整理できました。
理由1:最初の数年、元本確保型だった
彼は加入当初、銀行員の知人に相談したそうです。そこで勧められたのが元本確保型の商品でした。本人曰く、これが一番の失敗だったと。
今は先進国株式に切り替えて、良い成績を出しているそうです。ただ、最初の数年をリスク資産に置けなかった分は、取り返せません。 複利は、時間の長さで効いてくるからです。
理由2:賞与拠出をしていたかどうか
私は賞与のタイミングで、年間の限度額いっぱいまで拠出してきました。月1万円だけを積み立てた場合と比べると、元本そのものが大きく違ってきます。
元本563万円という数字は、月1万円×16年(約192万円)では到底届きません。差額は賞与からの拠出です。
教訓① 1日でも早くリスク資産に入れる
この16年で学んだことの、一つ目です。
15年以上使う予定のない金融資産は、株式で運用したほうが増える可能性が高い。
理由は二つあります。一つは、インフレがあるから。現金のまま置いておけば、額面は減らなくても購買力は減ります。もう一つは、これまでの歴史を見る限り、適切なインデックスファンドで長期運用すれば5〜7%程度の利回りが得られる確率が高いからです。
もちろん、今の市況が良いからこう言えている面はあります。必ずそうなるとは限りません。ただ、20年使わないお金を債券や預金で持ち続けることのコストは、もっと意識されていいと思います。
そしてもう一つ。一度決めた配分を、そのままにしないこと。
私の失敗は、最初の配分が悪かったことではありません。当時としては妥当でした。問題は、GPIFが国内債券を60%から25%へ動かしていく10年の間、自分の配分を見直さなかったことです。
年に一度でいいので、自分の配分を眺める時間を作る。それだけで、数年分の差は埋まります。
教訓② 入金力を高める
二つ目は、これです。
複利は「入れた金額 × かけた年数」で効いてきます。利回りを上げることには限界がありますが、入れる金額を増やすことは、自分の意思でできます。
特に企業型DCは、青天井に入金できるゲームではありません。上限が決まっています。だからこそ、その枠を使い切るかどうかで差がつく。
私の場合、賞与の一部を拠出に回してきました。その結果が、元本563万円という数字です。同じ条件の知人との差は、ここから生まれています。
賞与拠出は「我慢」が要る
とはいえ、これは簡単なことではありません。
賞与は、入ってきた瞬間に使い道が浮かぶお金です。そこから数十万円を、60歳まで引き出せない口座に入れる。これには、はっきりと我慢が要ります。
私の好きな投資の本に『サイコロジー・オブ・マネー』があります。改めて記事にしたいと思っていますが、この本が伝えているのは、投資は心理戦だということです。
負ける原因は、銘柄選びの失敗ではありません。自分の欲望に負けて不要なものを買って支出が増え貯蓄や投資にまわせない、利回りの高いリスク商品に手を出してしまったりすること。そちらのほうが、はるかに致命的です。
賞与の一部を資産運用に回せるかどうか。この小さな我慢の積み重ねが、16年後に数百万円の差になる。 私の実例が、まさにそれでした。
制度が追い風になっている
ここで、制度の話も書いておきます。
企業型DCのマッチング拠出には、これまで「会社の掛金を超えて拠出できない」という制限がありました。この制限が、2026年4月に撤廃されています。会社の掛金が少なくても、拠出限度額の範囲内なら自分で上乗せできるようになりました。
さらに2026年12月からは、拠出限度額の総枠が月5万5000円から6万2000円に引き上げられる予定です。
つまり、「入金力を高める」という教訓を実行しやすい環境が、今まさに整いつつあります。 枠が広がったなら、使うかどうかは自分次第です。
ただし、マッチング拠出を利用している場合はiDeCoと併用できないなど、制度には細かい条件があります。会社の規約によっても扱いが異なるので、ご自身の状況はDCの運営管理機関や会社の担当部署で確認してください。
妻の「下がったらどうしよう」について
余談ですが、最近ようやく妻が企業型DCで先進国株式に配分してくれました。
それまで妻がずっと言っていたのは、「下がったらどうしよう」でした。
気持ちはわかります。ただ、自分でコントロールできないことを心配しても仕方がありません。 相場が明日どうなるかは、誰にも分かりません。分からないものを心配するより、分かっていることに従うほうがいい。
説明したのは、ドルコスト平均法の考え方です。一括で投じるわけではなく、毎月決まった額を積み立てていく。だから高いときには少なく、安いときには多く買うことになり、リスクは時間的に分散されます。
家庭の中でこういう話ができるようになったのは、小さいけれど確かな前進だと思っています。
娘へ
最後に、娘に向けて書いておきます。
長い期間をかけることで、複利の効果によって金融資産が増える可能性は高まります。16年でこうなった、というのが今回の記録です。もっと早く始めていれば、もっと違っていたとも思います。
ただし、今この瞬間の体験に使うお金も、同じくらい大切です。先のことと今のことを、バランスよく考えてお金を使ってほしい。
使う力、貯める力、増やす力。 この三つが基礎になると思っています。
遅くとも、仕事を始めるときにはこの考えを持っていてほしい。そうすれば、自分のことは自分で守れます。
※本記事は個人の運用記録であり、特定の金融商品・運用手法を推奨するものではありません。記載の利回りは過去の実績であり、将来の成果を保証するものではありません。確定拠出年金の制度内容や拠出限度額は改正されることがあり、また会社の規約によって取り扱いが異なります。ご自身の状況については、運営管理機関や会社の担当部署にご確認ください。投資判断はご自身の責任でお願いします。
コメント