自分株式会社の第二事業部は、副業部門です。当面はせどりを主軸に据える予定ですが、その前段として、もう4年ほど続けてきたことがあります。
メルカリでの不用品売却です。
まずはここまでの数字を、そのまま公開します。
目次
- メルカリ4年間の実績を公開します
- 意外と高く売れたもの
- 手数料と送料を意識するようになった
- 出品と発送のやり方
- なぜこれを月次決算に載せないのか
- 不用品売却は「せどりの練習」である
メルカリ4年間の実績を公開します
2022年1月に始めて、現在までの累計はこうなっています。
販売件数         :48件
商品価格の合計      :427,020円
販売手数料・送料を除いた額:354,638円
─────────────────────
差し引かれた金額     :72,382円
売上42万円に対して、手元に残ったのは35万円。約17%が手数料と送料で消えています。
4年で48件なので、月に1件出品するかしないか、というペースです。決して熱心なユーザーではありません。それでも、家の中の使っていないものが35万円になったという事実は、始める前の自分には想像できませんでした。
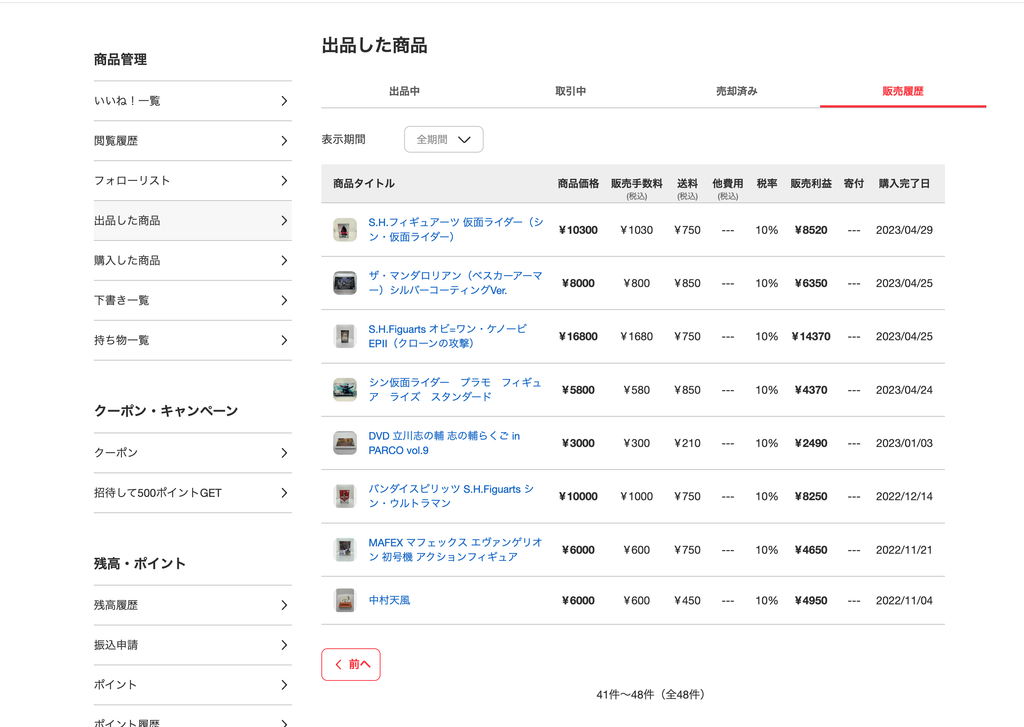
※売れたものの一例
意外と高く売れたもの
やってみて分かったのは、「もう売っていないもの」は強いということです。
印象に残っているのは、立川志の輔さんのDVDです。それから、人気はあるけれど既に販売が終了しているフィギュア。どちらも、新品として買える場所がないという理由だけで、想像より高い値がつきました。
新品で手に入るものは、当然ながらそちらと比較されます。定価より安くなければ選ばれません。一方で、市場から消えたものには、その比較対象が存在しない。希少性がそのまま価格になるという、当たり前のことを実感しました。
この感覚は、後々せどりをやるうえでも効いてくるはずです。何が価値を持つのかは、モノそのものより「今それが手に入るかどうか」で決まる場面がある、ということですから。
手数料と送料を意識するようになった
始めた当初は、正直あまり考えていませんでした。売れた金額がそのまま入ってくるような気分でいたのです。
実際は違います。販売手数料が引かれ、送料が引かれる。安い商品ほど、この割合は重くなります。数百円で売れたものが、手数料と送料を引いたら手元にほとんど残らない——そんな経験を何度かして、ようやく身につきました。
売値ではなく、手残りで考える。
冒頭に出した数字で言えば、42万円ではなく35万円が実態です。7万円強が消えている。この感覚を持てたことが、4年間で得た一番の収穫かもしれません。
出品と発送のやり方
大したことはしていませんが、一応の型はあります。
撮影
撮影用のボックスを使っています。背景が整うだけで、同じ商品でも見え方が変わります。特に小物やフィギュアのようなものは、この差が大きいと感じます。
発送
自宅にある段ボールを使って、自分で梱包して送っています。専用の資材を買うほどの規模ではないので、当面はこのやり方で十分です。
このあたりは、せどりを本格化させた段階で見直すことになると思います。件数が増えれば、梱包資材も発送方法も、効率とコストで判断すべきものになるはずです。
なぜこれを月次決算に載せないのか
ここが、この記事で一番書きたかったところです。
この35万円は、第二事業部の収益には計上しません。
理由は一つです。原価(取得費)を含めて考えると、利益はほとんど出ていないからです。
売ったものは、すべて自分が過去に買ったものです。DVDもフィギュアも、購入時にはそれなりの金額を払っています。42万円で売れたと言っても、買ったときの合計はそれを上回っているはずです。
会計の言葉で言えば、これは資産の現金化であって、事業の利益ではありません。持っていたモノが現金に姿を変えただけ。バランスシートの中で、項目が移動しただけの話です。
そして決定的なのは、在庫が尽きたら終わるということです。家の中の不用品は有限です。来月も再来月も同じように35万円が出てくるわけではありません。
事業とは、繰り返せるものを指します。
だからこれは、当社の月次決算に載せません。第二事業部の収益として計上するのは、仕入れた金額と売った金額の差、つまり自分の判断が生んだ利益だけです。
数字を大きく見せることはできます。でも、それをやった瞬間に、この決算は誰の役にも立たなくなります。
不用品売却は「せどりの練習」である
では4年間は無駄だったのかというと、そうは思いません。練習としては、十分すぎるほどの内容でした。
この4年で身についたのは、こういうことです。
- 何が高く売れて、何が売れないのかという相場感
- 手数料と送料を引いた「手残り」で考える癖
- 商品を魅力的に見せる撮影の基本
- 梱包して発送するまでの一連の流れ
- 購入者とのやり取りの作法
せどりで新しく必要になるのは、この上に乗る**「仕入れ」**の一点だけです。売る側の作業は、既に一通り経験してきました。
第二事業部の本番は、ここからです。自分のお金を出して仕入れ、それを売って差額を残す。そこで初めて、月次決算に載せるべき数字が生まれます。
創業前夜として
不用品売却は、当社にとって創業準備でした。売上42万円、手残り35万円という数字は、事業の実績ではなく、準備運動の記録です。
来月からは、仕入れの話を書けるようにしたいと思っています。
※本記事は個人の記録であり、特定の販売手法や副業を推奨するものではありません。フリマアプリでの継続的な販売が課税対象となるかどうかは、取引の内容や規模によって判断が分かれます。ご自身の状況については、必要に応じて税務署や税理士にご確認ください。
コメント